
Ubezpieczenia dla firm z sektora big data


Firmy działające w obszarze big data i analityki danych zajmują się przetwarzaniem ogromnych zbiorów informacji oraz dostarczaniem rekomendacji i modeli decyzyjnych, które wpływają bezpośrednio na strategiczne wybory biznesowe klientów. To czyni je wartościowymi partnerami w biznesie, ale jednocześnie naraża na wysokie ryzyko finansowe, reputacyjne i prawne w przypadku błędów lub niewłaściwych analiz czy naruszenia poufności danych.
Case study
Tło sytuacji
Firma technologiczna dostarczająca usługi analityczne i modele predykcyjne dla klientów biznesowych nie posiadała dotychczas ubezpieczenia OC zawodowego (E&O, Professional Indemnity). W ramach jednego z projektów przygotowała rozwiązanie analityczne dla klienta z sektora e-commerce – narzędzie miało przewidywać zachowania zakupowe i optymalizować stany magazynowe.
Po wdrożeniu klient zauważył błędne rekomendacje modeli: analiza zwróciła nieprawidłowe prognozy popytu, co doprowadziło do nadmiernych stanów magazynowych i znaczących strat finansowych po stronie klienta. Ten złożył formalne roszczenie za nienależyte wykonanie usługi i naruszenie umowy.
Klient zażądał odszkodowania i pokrycia strat związanych z błędnymi rekomendacjami – 1 200 000 USD, uwzględniając utracone przychody i koszty logistyczne.
Działanie ubezpieczenia OC
• ubezpieczyciel przejął finansowanie kosztów obrony prawnej, w tym udział kancelarii specjalizującej się w sporach kontraktowych,
• zostały sfinansowane ugody i rekompensaty klientowi, negocjowane przez prawników ubezpieczenia, co zapobiegło eskalacji sprawy do drogi sądowej,
• firma mogła kontynuować działalność bez konieczności wypłacania odszkodowania z własnych środków, co chroniło jej płynność finansową i reputację rynkową.
Wnioski
Bez polisy OC zawodowej firma byłaby obciążona roszczeniem, które – poza samą kwotą odszkodowania – obejmuje też koszty procesowe i ryzyko utraty klientów. Ubezpieczenie działa tu jako finansowy i zarządczy bufor ochronny, umożliwiając dalsze funkcjonowanie i negocjacje, nawet w obliczu poważnych roszczeń.
Ryzyka specyficzne dla firm big data
Firmy analityczne nie tylko dostarczają dane, ale też bezpośrednio odpowiadają za ich jakość i wpływ na decyzje klientów. W realnym świecie takie ryzyka materializują się w różnych formach:
Błędy danych i ich konsekwencje finansowe
Badania podkreślają, że zła jakość danych może kosztować przedsiębiorstwa od 15% do 25% ich przychodów - wynika ze studium opublikowanego w MIT Sloan Management Review oraz analiz grupy Sirius Group. Błędne dane powodują nie tylko straty wynikające z konieczności poprawiania analiz, ale też bezpośrednie błędne decyzje biznesowe klientów.
Na przykład, dane nieprecyzyjne, nieaktualne lub niespójne bezpośrednio ograniczają zdolność firm do generowania trafnych rekomendacji i przewidywań, co podnosi ryzyko nieprawidłowych decyzji zakupowych, inwestycyjnych czy strategicznych.
Ryzyko związane z prywatnością, bezpieczeństwem i zgodnością
Działając z danymi, firmy big data są narażone na:
• naruszenia danych osobowych, analitycznych, finansowych, księgowych, sprzedażowych, strategicznych itd.,
• błędy w ich przetwarzaniu,
• naruszenia przepisów o ochronie danych, np. RODO.
Przykładowo – ujawnienie danych bez zgody lub niewłaściwe ich przetwarzanie, zabezpieczanie, przenoszenie, nieumyślne udostępnianie do zasobów publicznych, uszkodzenie danych, usunięcie danych może skutkować zarówno sankcjami regulacyjnymi, jak i pozwami klientów.
Niedostępność lub błędy systemowe
Bywa, że klienci firm z sektora big data ponoszą straty operacyjne czy finansowe w wyniku niedostępności usług analitycznych. Dzieje się tak przy awarii systemów, błędach w modelach. Opóźnienia, brak dostępu do danych czy błędne wnioski generowane przez modele analityczne mogą doprowadzić do roszczeń kontraktowych, utraconych korzyści lub szkód pośrednich dla podmiotów, które na tych analizach polegają.
80 mld USD
Średnia wartość sektora usług analityki danych
Prognozy wskazują wzrost do ponad 300 mld USD do 2030 r., a nawet 800 mld USD w dalszym horyzoncie.
30%
Średnioroczne tempo wzrostu
Oznacza to, że firmy z tej branży będą coraz istotniejszym elementem globalnej gospodarki i potencjalnym źródłem ryzyk dla swoich klientów i partnerów biznesowych.
35,9
miliarda rekordów danych wyciekło w 9 478 incydentach w 2024 r.
Nawet 16 miliardów rekordów w jednym wycieku i przypadki obejmujące setki milionów lub miliardy osób (np. data brokerzy).
194 dni
Średni czas wykrycia naruszenia
Pełny cykl incydentu (do opanowania) wynosi 292 dni. A to oznacza, że przez ponad pół roku dane mogą być wykorzystywane przez atakujących.
Jak działa ubezpieczenie dla firm big data?
W odpowiedzi na rosnące ryzyko firmy z sektora big data mogą skorzystać ze specjalistycznej polisy odpowiedzialności zawodowej oraz ubezpieczenia cyber, które uwzględnią specyficzny charakter działalności związanej z przetwarzaniem dużych ilości danych.
Konieczne jest głębokie zrozumienie modelu biznesowego klienta. Im lepiej poznany jest sposób działania spółki, tym precyzyjniej można ocenić ryzyko i przygotować adekwatną ochronę ubezpieczeniową.
Kluczową rolę odgrywa tutaj rozpoznanie zakresu i charakteru prowadzonej działalności oraz komplet informacji, które dostarczamy ubezpieczycielom – w szczególności w zakresie:
• rodzaju i skali przetwarzanych danych,
• stosowanych zabezpieczeń,
• procedur dostępu i uprawnień,
• funkcjonalności oprogramowania,
• charakteru danych (czy są kluczowe operacyjnie, czy jedynie wspierające procesy).
Jeżeli ryzyko nie zostanie jasno opisane i wyjaśnione, ubezpieczyciele z ostrożności wyceniają je wyżej, niż wynika to z rzeczywistej ekspozycji.
Dobrym przykładem jest obszar Business Intelligence. Systemy BI, które zbierają dane i prezentują je w formie raportów czy dashboardów do optymalizacji procesów, niosą relatywnie niewielkie ryzyko.
Zupełnie inaczej wygląda sytuacja przy agregacji danych wykorzystywanych bezpośrednio do sterowania sprzedażą czy produktami – tu poziom odpowiedzialności i oczekiwania ubezpieczycieli rosną diametralnie, co często tworzy „przepaść ofertową”.
Ogromne znaczenie ma również to, gdzie dane są przechowywane i kto za nie odpowiada:
• czy znajdują się na serwerach klienta, dostawcy czy w chmurze,
• czy mamy do czynienia ze środowiskami chmurowymi, czy lokalnymi (on-premise), czy też wdrożone są rozwiązania hybrydowe,
• kto administruje infrastrukturą,
• czy backupy są przechowywane w odrębnych niezależnych środowiskach,
• czy i kto ma dostęp uprzywilejowany,
• czy spółka wdrożyła ISO 27001 lub podobne procedury związane z bezpieczeństwem danych,
• jak ograniczony jest dostęp operacyjny.
Im lepiej zdefiniowana odpowiedzialność i kontrola nad danymi, tym niższe ryzyko w oczach ubezpieczyciela.
Wszystko to ma znaczenie w kontekście pozyskiwania oferty na ubezpieczenie OC zawodowe (E&O, Professional Indemnity). W większości przypadków wystarczające są rozwiązania oferowane na rynku polskim. Gdy jednak lokalne oferty nie odpowiadają specyfice działalności, skutecznie korzystamy z programów ubezpieczycieli zagranicznych.
Na osobną uwagę zasługuje ubezpieczenie cyber. W firmach zajmujących się big data rośnie potrzeba posiadania ubezpieczenia OC zawodowego ze względu na:
1. dużą skalę danych poufnych,
2. przetwarzanie danych wrażliwych, w tym osobowych,
3. coraz częstsze ataki hakerskie i incydenty bezpieczeństwa.
Szukasz polisy dla firmy z sektora big data?
Znajdziemy najlepszą opcję
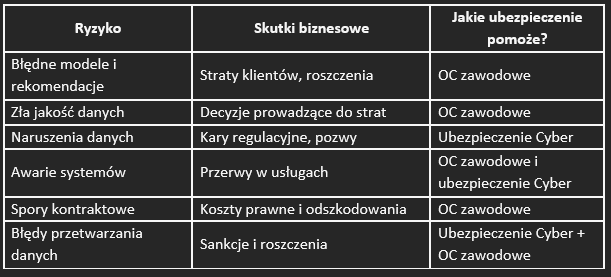
Główne elementy ochrony w firmach big data
1) Klauzule w OC zawodowym (E&O, Professional Indemnity) – polisa zabezpiecza przed roszczeniami klientów wynikającymi z błędnych analiz, rekomendacji lub wadliwych modeli. Chroni kompleksowo na wypadek błędów i uchybień.
2) Ochrona finansowa – obejmuje koszty wypłat odszkodowań za straty poniesione przez klientów z powodu błędów w usługach analitycznych.
3) Koszty obrony prawnej – zabezpiecza firmę przed wydatkami na obronę w sporach sądowych, negocjacjach umów lub roszczeniach kontraktowych.
Dzięki temu firmy uzyskują:
• realną ochronę przed błędami analitycznymi,
• spadek kosztów składek dzięki indywidualnym klauzulom,
• stabilność finansową nawet przy dużych, złożonych projektach.
Ubezpieczenie dla firm big data – co jest najważniejsze?
Dla firm działających w obszarze big data i zaawansowanej analizy danych, ubezpieczenie odpowiedzialności zawodowej to dziś nie tylko opcja, lecz coraz częściej konieczność:
• zabezpiecza finanse przed ogromnymi roszczeniami klientów,
• chroni przed kosztami procesów sądowych i roszczeń kontraktowych,
• buduje wiarygodność i przewagę konkurencyjną,
• obejmuje koszty związane z zaangażowaniem specjalistów z zakresu public relations,
• zwiększa stabilność finansową przy ekspansji i skalowaniu działalności.
Dzięki realnym analizom rynkowym i danym o kosztach błędów analitycznych oraz ryzykach operacyjnych, dobra polisa stanowi kluczowy element strategii zarządzania ryzykiem dla firm z sektora big data.
Czy Twoja firma big data jest właściwie zabezpieczona ubezpieczeniowo?
Sprawdź kluczowe elementy ochrony:
☐ posiadasz OC zawodowe
☐ polisa obejmuje błędne analizy, modele predykcyjne i rekomendacje biznesowe
☐ masz ochronę na straty finansowe klientów (pure financial loss)
☐ ubezpieczenie pokrywa koszty obrony prawnej i ugód kontraktowych
☐ zakres uwzględnia przetwarzanie danych wrażliwych i zgodność regulacyjną
☐ masz zabezpieczenie na awarie systemów analitycznych i niedostępność usług
☐ polisa działa przy projektach międzynarodowych i dużych wolumenach danych
☐ polisa nie określa warunkowej ochrony w kontekście liczby danych (zastrzeżeń, że ilość przetwarzanych przez firmę danych nie może przekroczyć X)
☐ polisa obejmuje w pełnym zakresie i do wysokości głównego limitu szkody roszczenia związane z uszkodzeniem lub usunięciem danych – często tego rodzaju ryzyko jest ograniczone do znacznie niższej kwoty niż główny limit odpowiedzialności. Ponadto czasami posiada znacznie wyższy udział własny w szkodzie (wyższą franszyzę redukcyjną)
☐ wniosek ubezpieczeniowy poprawnie opisuje:
• rodzaj modeli i analiz
• wpływ decyzji na budżety klientów
• procedury jakości danych
• zakres odpowiedzialności kontraktowej
Jeśli część punktów jest niepewna – ryzyko roszczeń jest realne.
FAQ – najczęstsze pytania firm big data
Czy ubezpieczenie chroni przed błędnymi prognozami i modelami AI?
Zadaniem OC zawodowego jest ochrona przed konsekwencjami błędów wynikających z pracy. Dobrze skonstruowana polisa powinna więc chronić również na wypadek tego ryzyka.
Jak wysokie mogą być realne roszczenia?
Często są sześciocyfrowe lub wyższe, zwłaszcza gdy analizy wpływają na logistykę, inwestycje czy sprzedaż. U jednego z naszych klientów roszczenie wyniosła 2 mln PLN, znamy również przypadki roszczeń dochodzących do 15 mln PLN.
Czy potrzebne jest osobne ubezpieczenie Cyber?
Zdecydowanie tak. OC zawodowe chroni przed błędami analitycznymi, a Cyber przed:
• wyciekami danych,
• sankcjami regulacyjnymi,
• incydentami bezpieczeństwa ,
• atakami hakerskimi i związanymi z nimi utraconymi korzyściami po stronie spółek Big Data.
Kiedy firmy big data najczęściej ponoszą roszczenia?
Najczęściej przy:
• modelowaniu predykcyjnym,
• automatyzacji decyzji biznesowych,
• dużych wolumenach danych operacyjnych,
• presji czasu przy wdrożeniach.