

Ubezpieczenie D&O


Ubezpieczenie OC członków zarządu – zwane D&O (ang. Directors and Officers) – zapewnia ochronę osobom fizycznym sprawującym kierownicze funkcje w spółkach kapitałowych, zwłaszcza członkom zarządu.
Ubezpieczenie chroni kluczowe osoby w spółce za wszystkie czynności wykonane w ramach pełnienia funkcji członka zarządu oraz wszelkie postępowania (karne, cywilne, administracyjne, sądowe i pozasądowe) w sytuacji, gdy roszczenia są kierowane do członka zarządu. Zakres ochrony, jaki daje polisa D&O członkom zarządu jest bardzo szeroki, a najważniejszym wyłączeniem odpowiedzialności jest umyślność w działaniu lub zaniechaniu (potwierdzona prawomocnym wyrokiem sądu).
Zabezpiecz swój prywatny majątek przed ryzykiem związanym z zarządzaniem przedsiębiorstwem.
Pomożemy dobrać odpowiednią polisę D&O, tak aby zoptymalizować zakres ochrony i koszt ubezpieczenia.
Kogo chroni ubezpieczenie D&O?
- Członkowie zarządu, członkowie rady nadzorczej, prokurenci, dyrektorzy, kierownicy
- Pracownicy w przypadku współpozwania lub w przypadku naruszenia praw pracowniczych
- Główny księgowy
- Spadkobiercy i małżonkowie wyżej wymienionych osób
W jakich obszarach odpowiadają menedżerowie spółek:
- Odpowiedzialność za zobowiązania kontraktowe, np. naruszenie warunków umowy.
- Odpowiedzialność za naruszenie przepisów podatkowych, np. błędne rozliczanie podatków.
- Odpowiedzialność za naruszenie zasad rachunkowości (np. nieprawidłowości w dokumentacji księgowej).
- Odpowiedzialność za naruszenie praw osób trzecich (np. mobbing).
- Odpowiedzialność wobec spółki oraz jej właścicieli (udziałowców/akcjonariuszy).
Zastanawiasz się, czy ubezpieczenie D&O to dobre rozwiązanie dla Ciebie? Porozmawiaj z nami
Jaki jest zakres ochrony polisy D&O?
- Ubezpieczenie OC członków zarządu chroni zarówno majątek osób pełniących funkcje we władzach spółki, jak i samą spółkę przed wyrządzonymi szkodami.
- Dodatkowo ubezpieczenie D&O obejmuje pokrycie kosztów obrony prawnej oraz zapewnienie środków na wypłatę odszkodowań, co daje zarządowi spółki większą swobodę przy podejmowaniu strategicznych decyzji, a także wpływa pozytywnie na jej wizerunek w oczach partnerów biznesowych. Ubezpieczenie zapewnia również ochronę w zakresie kosztów postępowań karnych, karnoskarbowych i administracyjnych.
Od czego zależy koszt ubezpieczenia?
- Wysokości sumy gwarancyjnej (limitu odpowiedzialności).
- Wysokości przychodów.
- Rodzaju działalności firmy.
- Więcej na temat ubezpieczenia D&O pisaliśmy tutaj: Ubezpieczenie zarządu D&O
Chciałbyś dowiedzieć się więcej na temat odpowiedzialności członków władz w spółce?
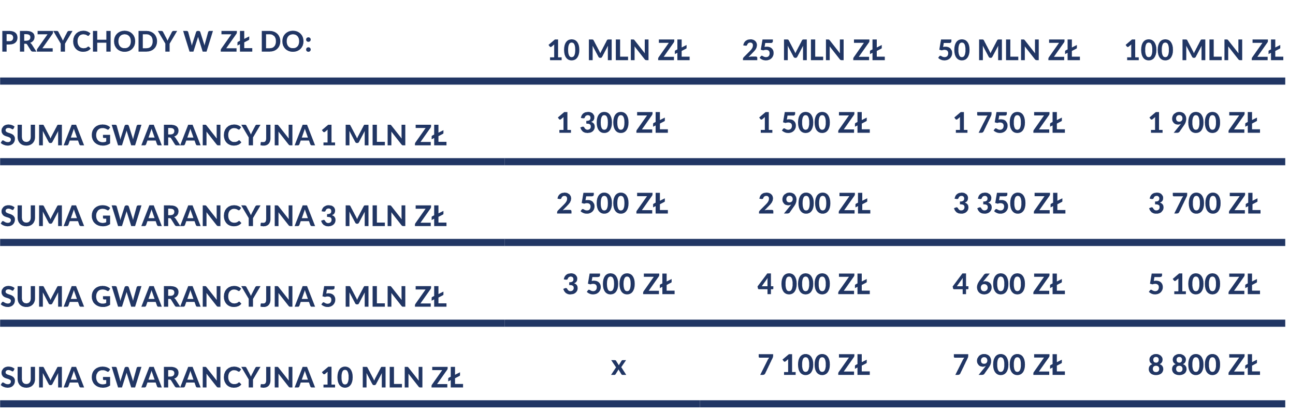
Chcesz poznać koszt ubezpieczenia dla swojej spółki? Skontaktuj się z nami
Przykłady roszczeń z rynku polskiego
- Wypadek śmiertelny przy pracy - Prokurator prowadzi postępowanie w trybie art. 220 Kodeksu Karnego - koszty obrońcy prezesa spółki w trakcie postępowania.
- ACTIO PRO SOCIO - Pozew mniejszościowego udziałowca przeciwko członkom zarządu i rady nadzorczej o odszkodowanie na rzecz spółki (mniejszościowy udziałowiec spółki wystąpił w jej imieniu z roszczeniem odszkodowawczym przeciwko członkom zarządu i rady nadzorczej o naprawienie szkody, którą zdaniem roszczącego poniosła spółka, w wyniku zawarcia niekorzystnej umowy).
- Postępowanie z wniosku Urzędu Kontroli Skarbowej - Koszty prawników towarzyszących byłym członkom zarządu podczas przesłuchań (Urząd Skarbowy zakwestionował w spółce politykę dotyczącą przychodów i rozchodów i stwierdził istnienie zaległości podatkowych w kwocie kilkudziesięciu milionów złotych).
- Okoliczności związane z postępowaniem Komisji Europejskiej - w sprawie nakazania zwrotu przez Spółkę części dotacji – zapowiedź regresu do członków zarządu – koszty porady prawnej.